Banco Digital para Empresa: Riscos Que Podem Quebrar Seu Negócio
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Índice
- O Erro Que Está Quebrando Empresas: Concentrar Tudo no Banco Digital para Empresa
- Os Riscos Reais de Operar 100% com Banco Digital para Empresa
- Por Que o Banco Tradicional Continua Sendo Indispensável
- A Estratégia Correta: A Divisão 70/30
- Por Que a Caixa Econômica Federal Merece Atenção Especial
- Perguntas Frequentes Sobre Banco Digital para Empresa
- Conclusão
Conta sem tarifa, tudo no celular, aprovação em minutos. Parece perfeito — e é exatamente aí que está a armadilha. A migração para bancos digitais para empresa seduz empresários todos os dias com uma proposta difícil de recusar: zero burocracia, interface moderna e economia imediata nas tarifas. Mas existe uma pergunta que quase nenhum empresário faz antes de transferir toda a movimentação da empresa para lá: o que acontece com o meu negócio se esse banco tiver um problema?
A tese central deste artigo é direta: concentrar toda a movimentação financeira da sua empresa em um banco digital é um risco real, não uma precaução exagerada. Nas próximas seções, você vai entender quais são esses riscos na prática, por que o banco tradicional ainda é insubstituível para determinadas operações e como aplicar uma estratégia simples — a divisão 70/30 — que protege seu negócio sem abrir mão das vantagens dos bancos digitais.
O Erro Que Está Quebrando Empresas: Concentrar Tudo no Banco Digital para Empresa
Antes de falar em risco, é importante entender com clareza o que é cada tipo de instituição — porque o problema nunca é o produto em si, mas a estratégia de concentrar todas as fichas em um único lugar.
O Que São Bancos Digitais e Como Eles Diferem dos Tradicionais
Um banco digital é uma instituição financeira que opera exclusivamente, ou majoritariamente, por meio de aplicativo e internet, sem agências físicas. No Brasil, os exemplos mais conhecidos são Nubank, Inter, C6 Bank e PagBank — todos com propostas competitivas e crescimento expressivo nos últimos anos.
Do outro lado estão os bancos tradicionais: Bradesco, Itaú, Santander, Banco do Brasil e Caixa Econômica Federal. Essas instituições têm estrutura física, décadas de operação e uma regulamentação mais robusta junto ao Banco Central do Brasil.
E aqui está um ponto de atenção que muitos ignoram: a maioria dos bancos digitais é relativamente nova e ainda não passou por crises financeiras severas no mercado brasileiro. Isso não é uma acusação — é um fato histórico relevante para qualquer análise de risco.
Por Que a Isenção de Tarifas Não É Garantia de Segurança
O principal argumento de venda dos bancos digitais é real: a ausência de tarifas bancárias PJ representa uma economia imediata para quem mantém uma conta PJ banco digital. Mas existe uma pergunta estratégica que precisa ser feita: de onde vem a receita desse banco para se sustentar?
Bancos digitais monetizam principalmente por meio de spread em investimentos, empréstimos a clientes e venda de produtos financeiros — um modelo de negócio em consolidação, o que significa que as regras podem mudar. Como costuma dizer quem trabalha com finanças há tempo: não existe almoço grátis. A economia de tarifas é real hoje, mas não garante que o modelo se mantenha, nem que a operação esteja imune a instabilidades.
Os Riscos Reais de Operar 100% com Banco Digital para Empresa
Agora vamos ao que interessa: os riscos concretos de concentrar toda a operação da sua empresa em um banco digital. Não é alarmismo — é gestão de risco.
Falta de Estrutura Física e os Limites do Atendimento Digital
Bancos digitais não têm agências físicas. O atendimento é 100% remoto — chat, e-mail, telefone com bot. Na maioria das situações, isso funciona bem. O problema é nas situações de urgência.
Imagine um bloqueio indevido de conta ou um problema no recebimento de um pagamento grande. Com banco digital, você depende do chat. Com banco tradicional, você liga para o gerente de relacionamento — alguém que conhece o histórico da sua empresa, tem poder de intermediar soluções e pode agir com agilidade. Um problema que trava o pagamento da folha numa sexta à tarde, que no banco tradicional pode ser resolvido com uma ligação, no banco digital pode virar um fim de semana de tensão esperando resposta no chat.
A Janela de Risco dos Recebíveis de Cartão de Crédito
Este é o risco menos óbvio — e possivelmente o mais perigoso para quem depende de maquineta de cartão para faturar. Quando um cliente paga com cartão de crédito, o valor não cai imediatamente na sua conta. Existe um prazo de liquidação financeira — horas ou dias, dependendo da operadora e do banco. Nesse intervalo, o dinheiro está “em trânsito” entre a operadora de cartão e o banco.
Se o banco digital tiver instabilidade severa ou falhar operacionalmente nesse período, esses recebíveis de cartão podem ficar presos por dias. Os bancos tradicionais oferecem maior proteção nesse processo, incluindo cobertura via Fundo Garantidor de Crédito (FGC) para determinadas operações. Imagine uma loja que faturou bem no sábado e na segunda o banco digital está com sistema fora — esse dinheiro pode demorar dias para ser liberado, e as contas vencem na semana.
O Que Acontece com Seu Dinheiro se o Banco Digital Falir?
O FGC cobre depósitos de até R$ 250 mil por CPF/CNPJ por instituição. Mas essa cobertura tem nuances importantes para contas PJ. Nem todas as instituições digitais participam do FGC da mesma forma que os bancos múltiplos tradicionais — e é fundamental verificar o enquadramento de cada instituição antes de concentrar recursos lá. Antes de depositar qualquer valor relevante, consulte diretamente o site do FGC.
Para um pequeno empresário, ter o capital de giro da empresa bloqueado mesmo por algumas semanas pode significar o encerramento das atividades. O ponto aqui não é prever que bancos digitais vão falir — é reconhecer que a concentração de risco em uma única instituição relativamente nova é imprudente.
Leia também:
- Conta Digital PJ Vale a Pena? O Que Seu Banco Esconde
- 6 Limitações da Conta PJ do Nubank Que Eles Não Te Contam
- Melhor Maquininha para Empresa: O Erro que Está Bloqueando Seu Crédito
Por Que o Banco Tradicional Continua Sendo Indispensável no Banco Digital vs Banco Tradicional
O banco tradicional não é um obstáculo burocrático. É um ativo estratégico — e entender isso muda a forma como você estrutura suas finanças.
Solidez, Histórico e a Proteção que Só o Tempo Confere
Bancos como Bradesco, Itaú, Banco do Brasil e Caixa têm décadas — alguns, mais de um século — de operação no mercado brasileiro. Sobreviveram à hiperinflação, a crises cambiais, a planos econômicos que mudaram a moeda da noite para o dia e a recessões profundas. Essa solidez não é marketing. É evidência concreta de resiliência institucional.
E o gerente de relacionamento? Longe de ser um personagem ultrapassado, ele é um aliado real. Um gerente que conhece sua empresa há anos sabe do seu histórico, entende as sazonalidades do seu negócio e pode ser determinante na hora de liberar crédito com agilidade.
Maquineta de Cartão — Seu Passaporte para o Capital de Giro
Este é o argumento mais estratégico e menos óbvio desta seção. As vendas registradas na maquineta de cartão são o principal indicador que o banco usa para avaliar a capacidade de faturamento da sua empresa. Quando a maquineta está vinculada ao banco tradicional, cada venda é uma prova de receita — e isso alimenta diretamente o score de crédito empresarial da empresa naquele banco.
O resultado prático: quando você precisar de capital de giro, o banco já tem o histórico de faturamento completo e pode liberar crédito com mais agilidade e melhores condições. Se a maquineta estiver vinculada ao banco digital, essa informação fica fora do banco tradicional — e quando você precisar de crédito, começa do zero.
A Estratégia Correta: A Divisão 70/30 — o Melhor Banco para Pequenas Empresas
Agora a solução prática — o coração de tudo que foi discutido até aqui.
Como Funciona a Divisão na Prática
A estratégia recomendada é simples: 70% da movimentação financeira no banco tradicional / 30% no banco digital. A lógica é usar a tecnologia dos bancos digitais como ferramenta de conveniência — não como estrutura de segurança.
Banco Tradicional (70%)
- Conta principal da empresa
- Recebimento via maquineta de cartão
- Folha de pagamento
- Operações de crédito e capital de giro
- Reserva financeira da empresa
Banco Digital (30%)
- Pagamentos operacionais do cotidiano
- Transferências ágeis para fornecedores menores
- Conta para despesas de baixo valor
- Aproveitamento de benefícios como cashback e investimentos automáticos
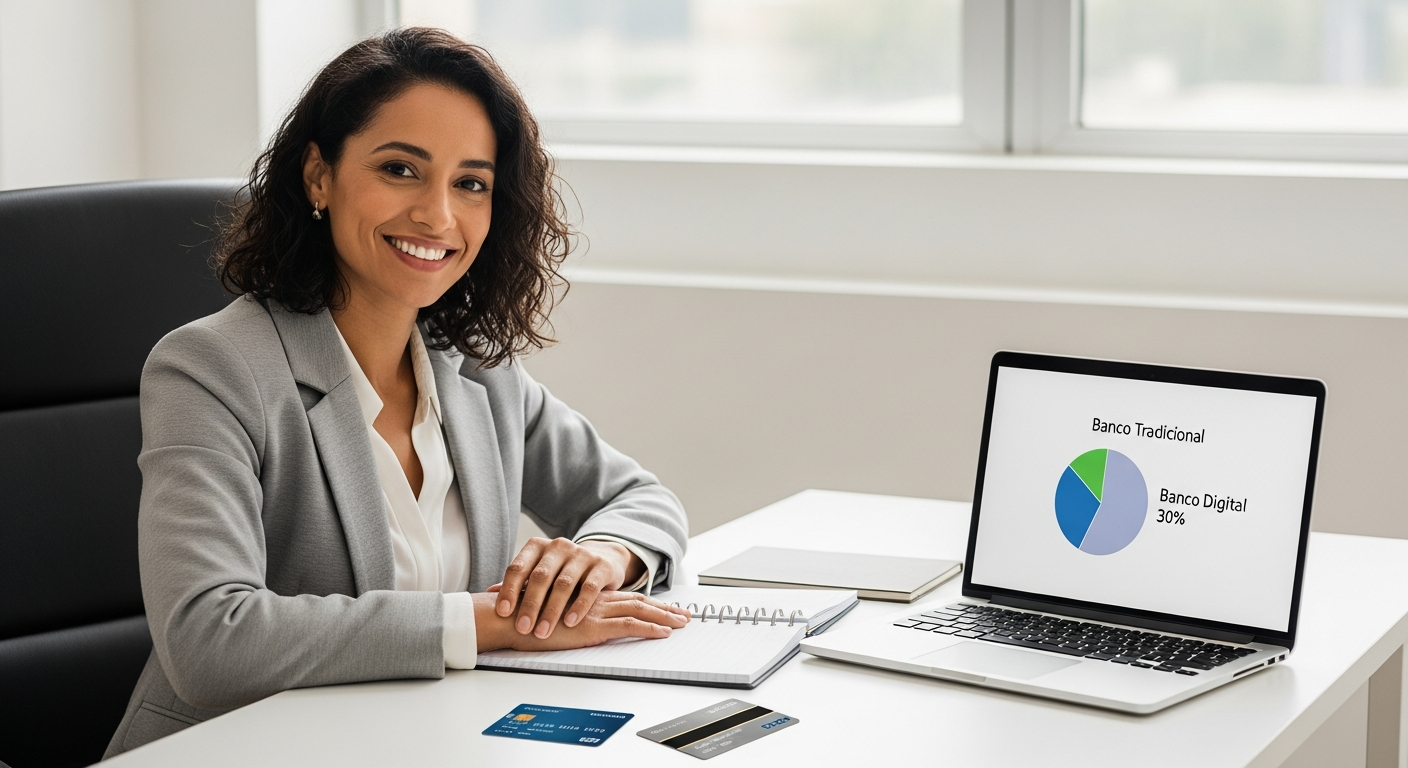
Dessa forma, você aproveita o que o banco digital tem de melhor — agilidade, interface, ausência de tarifas em operações simples — sem expor o núcleo financeiro da sua empresa a riscos desnecessários.
Por Que a Maquineta Deve Sempre Estar no Banco Tradicional
Vincular a maquineta ao banco digital pode parecer uma decisão neutra. Não é. É uma escolha com consequências diretas no seu acesso a crédito nos próximos 12 a 24 meses. Quando o banco não “vê” seu faturamento, ele não tem argumento para te oferecer crédito — nem condições para avaliar o seu risco de forma favorável.
Se você hoje opera com maquineta no banco digital, avalie a migração para o banco tradicional onde mantém sua conta principal. Essa única mudança pode transformar sua capacidade de acesso a crédito nos próximos meses.
Por Que a Caixa Econômica Federal Merece Atenção Especial na Sua Conta Empresarial Banco Tradicional
Entre os bancos tradicionais, a Caixa Econômica Federal ocupa um lugar particular na estratégia de pequenas e médias empresas — e por razões que vão além do óbvio.
Taxas Diferenciadas para Pessoa Jurídica
Por ser um banco público federal, a Caixa opera com condições que bancos privados tradicionais frequentemente não conseguem oferecer em determinadas linhas de crédito. Linhas de capital de giro com taxas menores, especialmente para micro e pequenas empresas, são um diferencial concreto. Além disso, o acesso a programas governamentais de crédito passa prioritariamente por bancos públicos — o que pode representar uma porta de entrada mais acessível ao crédito formal para empresas em fase inicial ou com histórico de crédito limitado.
O Benefício Habitacional para Seus Funcionários e a Lealdade da Equipe
Este é um diferencial pouco óbvio, mas de alto impacto para o empresário que processa a folha de pagamento pela Caixa. Funcionários com conta-salário na Caixa têm acesso facilitado ao FGTS e a condições diferenciadas no financiamento habitacional. Para trabalhadores de renda menor, que compõem grande parte das equipes de pequenas empresas, o acesso facilitado à casa própria é um benefício percebido como extremamente valioso.
O impacto para o empresário é direto: aumento de satisfação e retenção de talentos — sem custo adicional para a empresa. A folha de pagamento via Caixa é, ao mesmo tempo, uma decisão estratégica para o crédito da empresa e um benefício indireto para quem trabalha com você.
Perguntas Frequentes Sobre Banco Digital para Empresa
Posso usar apenas banco digital para minha empresa?
Tecnicamente sim — não existe impedimento legal. Mas estrategicamente, concentrar toda a movimentação da empresa em um banco digital cria riscos desnecessários: limitação no acesso a crédito, exposição a instabilidades operacionais e ausência de um gerente de relacionamento para situações críticas. A estratégia 70/30 é a alternativa mais equilibrada.
Banco digital é seguro para empresa?
Não é inseguro por natureza, mas apresenta diferenças importantes em relação aos bancos tradicionais. A cobertura do FGC tem nuances, e o histórico de mercado é significativamente menor. A recomendação é usá-lo como complemento estratégico, não como estrutura principal da empresa.
Qual a diferença entre banco digital e banco tradicional para pessoa jurídica?
- Estrutura física: bancos tradicionais têm agências; digitais, não
- Tempo de mercado: bancos tradicionais têm décadas de histórico comprovado
- Acesso a crédito: bancos tradicionais oferecem linhas mais amplas e relacionamento mais consolidado
- Atendimento: banco tradicional oferece gerente de relacionamento; banco digital, atendimento remoto
Como conseguir capital de giro para minha empresa no banco?
O principal caminho é ter um histórico de faturamento documentado no banco — e isso acontece quando a maquineta de cartão está vinculada à conta principal no banco tradicional. Quanto mais tempo o banco “enxerga” sua receita, melhores as condições de crédito oferecidas.
Vale a pena abrir conta PJ na Caixa Econômica Federal?
Sim, especialmente pelo acesso a linhas de crédito públicas e pelos benefícios habitacionais que funcionários com conta-salário na Caixa recebem. Vale comparar com outros bancos tradicionais, mas a Caixa tem diferenciais estruturais que merecem consideração, principalmente para micro e pequenas empresas.
O que é o Fundo Garantidor de Crédito e como ele protege minha empresa?
O FGC é um mecanismo que garante o ressarcimento de depósitos de até R$ 250 mil por CNPJ por instituição em caso de falência ou liquidação. Antes de concentrar recursos em qualquer instituição, verifique seu enquadramento diretamente no site do FGC — as regras podem variar conforme o tipo de instituição.
Conclusão
O problema nunca foi o banco digital para empresa em si. O problema é a concentração total do risco financeiro do seu negócio em uma única instituição relativamente nova, sem estrutura física, sem gerente de relacionamento e com histórico de mercado ainda em construção.
A estratégia 70/30 não exige que você abandone o banco digital — exige que você o coloque no lugar certo. Conveniência e agilidade para as operações do dia a dia; banco tradicional como estrutura central, com maquineta vinculada, crédito consolidado e relacionamento ativo.
O próximo passo prático é simples: revise como sua empresa está estruturada hoje. Se a maquineta está no banco digital, fale com o gerente do banco tradicional sobre a migração. Se você ainda não tem um banco de relacionamento estabelecido, este é o momento de construir esse ativo. Segurança financeira não é paranoia — é a base que permite crescer sem medo.
Leia também: